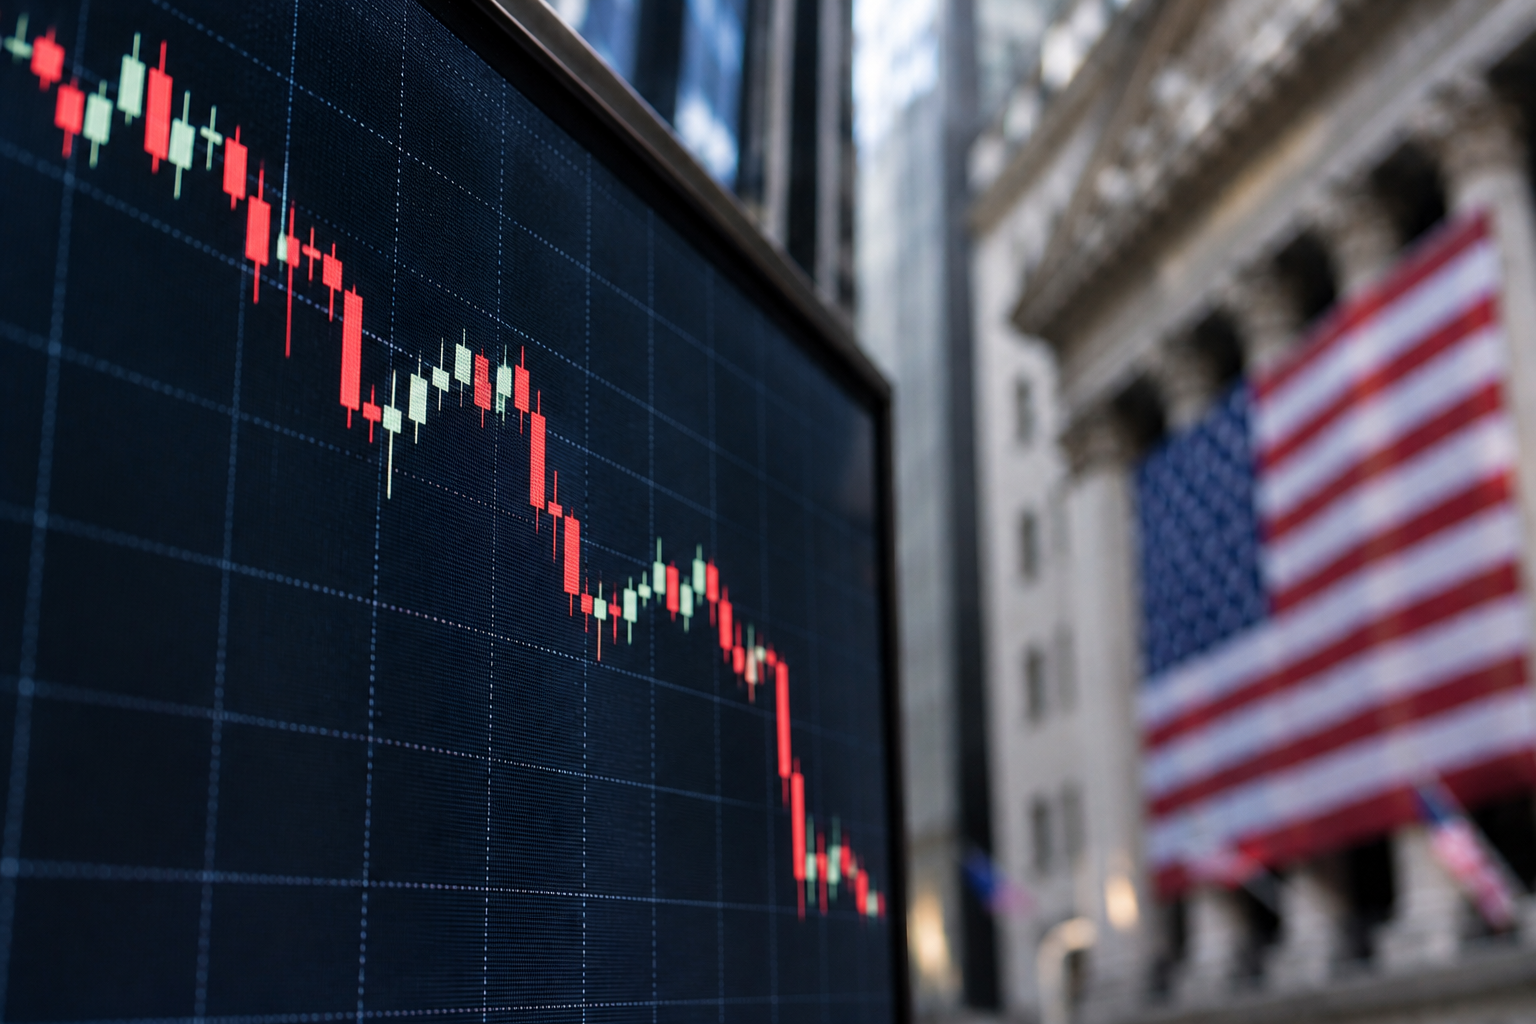
2026年11月5日、米国株式市場が大暴落した。
NASDAQ総合指数は前日比5.52%安、NYダウは1,833ドル安、S&P500も4.36%下落。主要3指数がそろって急落した。
特に売りが集中したのは、これまで米国株の上昇を支えてきたAI・半導体関連株だ。
NVIDIA(エヌビディア)は9.26%安、AMDは17.3%安。フィラデルフィア半導体株指数(SOX)も約12%下落した。
背景には、11月3日の米国中間選挙で民主党が上下両院を奪還したことと、各州で強まるAIデータセンターの建設規制がある。
ただ、今回の暴落には、もう一つ重要な側面がある。
AIの需要が消えたわけではない。むしろ、データセンターの建設が制限されることで、今後有利になる企業と不利になる企業が分かれる構造が浮かび上がっている。
NASDAQ5.5%安、NYダウ1,833ドル安 米国株が全面急落
11月5日の米国主要株価指数の終値は以下の通り。
指数
終値
前日比
NYダウ
51,523.06
−3.44%
S&P500
7,353.73
−4.36%
NASDAQ総合
24,315.00
−5.52%
NASDAQは10月に記録した最高値から約11.9%下落。高値から10%以上下落する「調整局面」に入った。
S&P500の下落率は、2025年4月にトランプ政権が大規模な相互関税を発表した際以来の大きさとなった。
注目すべきは、前日の11月4日には中間選挙の結果を受けて米国株が大幅に上昇していたことだ。
NYダウは前日に1,500ドル以上上昇していたが、翌5日にはそれを上回る1,833ドルの下落を記録した。
中間選挙後の株価上昇は、わずか1日で打ち消された。
NVIDIA9.3%安、AMD17.3%安 AI関連株に売り集中
今回の暴落を主導したのは、AI向け半導体やデータセンター関連企業だった。
企業
下落率
NVIDIA
−9.26%
AMD
約−17.3%
CoreWeave
約−9.8%
GE Vernova
約−7.5%
NVIDIAの株価は前日終値200.13ドルから181.60ドルまで下落。1日で18.53ドル値下がりした。
AI向け半導体を製造する企業だけでなく、データセンターの運営企業や電力設備メーカーにも売りが広がった。
一方、好決算を発表した広告技術企業AppLovinは約31%上昇した。
市場全体が大きく下落したなかでも、AIインフラ投資に依存する企業への売りが際立っていた。
なぜ中間選挙がAI株の暴落につながったのか
11月3日の米国中間選挙では、野党・民主党が上院と下院の両方で多数派を獲得した。
これにより、トランプ政権が進める政策への議会の監視や規制強化への期待が高まった。
なかでも投資家が警戒したのは、AIデータセンターの建設に対する規制だ。
米国ではAIの普及に伴い、大規模データセンターの建設が急速に進められてきた。
しかし、データセンターには大量の電力が必要となり、冷却設備で水資源を消費する施設もある。
建設地域では、電気料金の上昇や水不足、送電網への負担を心配する住民の反対運動が広がっている。
今回の中間選挙では、そうした地域の問題を争点に掲げ、データセンター規制を訴えた候補者が勝利した。
つまり、AI産業の成長を支えてきた巨大な設備投資に、政治的な制約が加わり始めた。
テキサス州の新知事、データセンター建設承認の停止を公約
今回の問題を象徴するのが、米国のデータセンター集積地であるテキサス州だ。
11月3日の知事選では、民主党のジーナ・イノホサ氏が現職の共和党知事グレッグ・アボット氏を破って当選した。
イノホサ次期知事は、新しい州法によって住民の電気料金や水資源を保護する仕組みが整うまで、データセンターの新規承認を停止する方針を掲げている。
ただし、テキサス州で規制を始めたのは民主党ではない。
共和党のアボット現知事は、2026年9月から電力網への接続や環境関連の許認可を一時停止し、データセンターの電力・水使用について調査を進めていた。
イノホサ氏は、その停止措置を新たな法整備が行われるまで継続する方針だ。
この動きは、共和党と民主党の双方でデータセンターの無制限な拡大に対する懸念が強まっていることを示している。
しかも、州政府が所管する許認可の問題は、トランプ大統領が連邦議会の法案に拒否権を行使して解決できるものではない。
米国のデータセンター計画の約25%がテキサスに集中
ロイターが報じたゴールドマン・サックスの分析によると、米国で計画されているデータセンター容量の約25%がテキサス州に集中している。
さらに、民主党の勝利によって建設規制が強まる余地のある州を合わせると、計画容量の約45%に達する。
45%すべての計画が停止するという意味ではない。
しかし、新規建設への許認可が厳しくなれば、工事の遅延や追加費用が生じる。
データセンターが完成しなければ、そこで使用する半導体やサーバー、電力設備の発注にも影響する。
株式市場は、この連鎖を警戒し始めた。
AI需要は消えない むしろ既存データセンターの価値が上がる?
今回の暴落では、AI関連企業を一括りに評価することが難しくなった。
AIデータセンターの建設が制限されても、それによってAIを利用する企業や個人の需要が急減するわけではない。
需要が維持される一方、新規施設の供給が制限されれば、すでに稼働しているデータセンターの価値は相対的に高まる。
例えば、電力接続や建設許可を確保している企業は、新規参入が難しくなるほど有利になる。
逆に、これから用地や電力、許認可を確保する企業は、事業の遅延や投資計画の変更を迫られる。
つまり、今後のAIインフラ企業の評価では、建設計画の規模以上に、実際に稼働できる設備をどれだけ確保しているかが重要になる。
この違いによって、今回一斉に下落したAI関連株の間で、今後の業績に大きな差が生まれることになる。
AI規制で勝つ企業、負ける企業は? 米金融大手が実名で分析
ロイターは11月5日、モルガン・スタンレー、ゴールドマン・サックス、JPモルガンなどの分析をもとに、データセンター規制の影響を受ける企業を実名で報じた。
規制によって有利になる企業
企業
有利とみられる理由
Amazon(AMZN)
既存インフラ、資金力、地域分散
Microsoft(MSFT)
大規模な稼働設備と投資余力
Alphabet(GOOGL)
自社インフラと複数地域への展開
Applied Digital(APLD)
テキサス州への依存度が比較的低い
TeraWulf(WULF)
規制対象地域への集中度が比較的低い
Amazon、Microsoft、Alphabetなどの巨大企業は、資金力と既存設備の規模で優位に立つ。
規制によって新規データセンターの建設が難しくなれば、すでに保有・契約している設備の希少価値が高まる。
また、モルガン・スタンレーはApplied DigitalとTeraWulfについて、テキサス州への依存度が比較的低く、同州に集中する企業より影響が限定的になると分析している。
ただし、こうした企業も株式市場では売られており、事業上の優位性が直ちに株価上昇につながるわけではない。
規制によって不利になる企業
企業
主な懸念
Cipher Digital(CIFR)
テキサス州への事業集中
MARA Holdings(MARA)
同州のデータセンター関連計画
Galaxy Digital(GLXY)
テキサス州での施設開発
CoreWeave(CRWV)
新規設備の建設遅延と資金負担
Oracle(ORCL)
データセンター拡張計画の遅れ
テキサス州での開発事業に依存する企業ほど、許認可の遅延が業績に影響する。
また、CoreWeaveやOracleについては、新規施設の完成が遅れることによる収益計画への影響が指摘されている。
電力会社にも影響が及ぶ。
JPモルガンは、Vistra、NRG Energy、Constellation Energy、Talen Energyなどについて、データセンター計画の遅延に伴う電力需要の先送りを警戒している。
一方、すでに承認された大規模電力設備を持つ企業には、競合の新規参入が難しくなることによる恩恵もある。
同じ企業でも、既存施設と未着工の建設計画では規制の影響が異なる。
NVIDIAは勝ち組か、それとも負け組か
今回9.26%急落したNVIDIAも、規制による影響から逃れられない。
NVIDIAはデータセンターを建設する企業ではなく、そこで使用されるGPUなどのAI半導体を供給する企業だ。
新規データセンターの建設が遅れれば、半導体の導入も遅れる。
設備投資そのものが縮小されれば、NVIDIAの売上成長に直接影響する。
この点で、データセンターの建設規制は逆風となる。
しかし、テキサス州で建設できなくなった施設が、ほかの州や海外へ移転するだけなら、NVIDIAの半導体需要まで消えるわけではない。
既存データセンターの設備更新や計算能力の増強も、引き続き需要を支える。
NVIDIAの競争力が低下したわけではない。問題は、AIインフラへの投資がこれまで想定されていた速度で進むのかという点だ。
今後はAI需要の成長だけでなく、実際のGPU発注につながるまでの時間が重要になる。
NBISは勝ち組候補? 地域分散の強みと新興企業のリスク
AI向けクラウド事業を展開するNebius Group(NASDAQ:NBIS)にも注目したい。
同社はフィンランドなど欧州各地に拠点を持ち、米国内でも複数地域への事業展開を進めている。
テキサス州以外にデータセンターを分散できる企業は、特定の州による建設規制の影響を受けにくい。
しかし、NBISは今後も大規模な設備投資を必要とする成長企業だ。
新規施設の建設、電力の確保、資金調達という課題は残る。
11月5日にはNBISも大幅に下落しており、市場では地域分散の強みだけでなく、AIインフラ投資全体のリスクが意識されている。
既存施設を多く保有する巨大企業と、これから設備を急速に増やす新興企業では、同じ地域分散型でも財務面の条件が大きく異なる。
AIバブル崩壊なのか? 問われる巨額投資の採算
今回の暴落には、選挙結果とは別に、以前から高まっていたAI投資への不安も重なっている。
AI半導体やデータセンターには巨額の設備投資が必要だ。
さらに、電力設備の整備や資金調達の費用も増加している。
AI市場の成長を見込んで多額の借入金を調達した企業ほど、建設計画の遅れが財務面の負担につながる。
これまでAI関連企業の株価は、将来の急速な成長を前提に上昇してきた。
しかし、成長を実現するための設備投資が制限されれば、その前提を見直す必要が生まれる。
AI技術の普及が続くことと、AI関連株の株価が上昇し続けることは別の問題だ。
今後は、AIの成長期待だけでなく、実際にどれだけの利益を生み出せるかが問われる。
日本株への影響は? 日経平均はすでに1,110円安
米国のAI関連株への売りは、日本市場にも波及している。
11月5日の東京市場では、日経平均株価が前日比1,110円73銭安の61,077円90銭で取引を終えた。
アドバンテストや東京エレクトロンなど、半導体関連株への売りが指数を押し下げた。
一方、TOPIXは前日比1.16%上昇している。
東証プライム市場でも値上がり銘柄が値下がり銘柄を大きく上回っており、日本株全体が売られていたわけではない。
AI関連株に売りが集中していたことが分かる。
しかも、11月5日の東京市場は、その後に起きた米国株の大暴落を織り込む前に取引を終えている。
11月6日の東京市場では、前夜のNASDAQ急落が日本の半導体関連株にどこまで影響するかが焦点となる。
また、米国では11月6日午前8時30分(日本時間午後10時30分)に10月の雇用統計が発表される予定だ。
米国株は、AI関連投資への不安に加えて、雇用統計を受けた金融政策見通しの変化にも注目が集まる。
まとめ|AI相場は「成長期待」から「勝ち残る企業の選別」へ
今回の米国株大暴落は、これまでのAI相場の前提が変わり始めたことを示している。
AIへの需要が増えれば、データセンターが増え、半導体や電力設備の需要も増加する。
これまで株式市場は、その成長の連鎖を評価してきた。
しかし、データセンターの建設規制が強まれば、すべての企業が計画通りに設備を増やせるわけではなくなる。
許認可や電力を確保済みの企業と、新規建設に依存する企業では、成長の条件が変わる。
NVIDIAのような半導体メーカーも、AI需要が維持される一方で設備投資が遅れるという新たな問題に直面する。
今回の暴落で売られたAI関連企業が、すべて同じように衰退するとは限らない。
AI市場そのものが成長しても、その成長から利益を得られる企業は限られる。
これからのAI相場では、将来の建設計画の大きさよりも、実際に設備を稼働させ、利益を生み出せるかどうかが企業の明暗を分けることになる。
主な参考資料
- AP通信:2026年11月5日の米国主要株価指数
- AP通信:AI株の急落と米国株式市場の動向
- Reuters:データセンター規制の影響を受ける企業分析
- The Texas Tribune:イノホサ次期知事のデータセンター規制方針
- 日経平均プロフィル:公式市場データ
- 米労働統計局:雇用統計発表予定
※株価・指数は2026年11月5日の米国市場終値を基準とする。企業別の勝ち組・負け組は規制による事業上の影響を分析したもので、株価の騰落予測ではない。