日本では、老後の資金づくりに「iDeCo(イデコ)」という制度が利用されている。
その日本の確定拠出年金制度のモデルとなったのが、アメリカの「401(k)」だ。
日本人にはあまりなじみのない401(k)だが、アメリカでは約7,000万人が加入する代表的な企業年金制度である。
どちらも税制優遇を受けながら、自分で資産を運用する仕組みだ。しかし、積立上限や会社の負担、資金の引き出し条件を比較すると、大きな違いがある。
日本では2026年12月1日からiDeCoの制度改正が実施される。
日米の老後資金制度はどれほど違うのか。実際の利用状況に加え、外国人労働者の加入条件や帰国時の取り扱いについても調べてみた。
iDeCoと401(k)、名前にはどんな意味がある?
**iDeCo(イデコ)**は、個人型確定拠出年金の愛称だ。
英語表記の「individual-type Defined Contribution pension plan」に由来する。
- individual:個人の
- Defined:定められた
- Contribution:拠出・掛金
「i」はindividualの頭文字であり、「私」という意味も込められている。「DeCo」はDefined Contributionから取られたものだ。
2016年に公募が行われ、4,351件の応募から選ばれた。
一方、アメリカの**401(k)(フォー・オー・ワン・ケー)**は、米国内国歳入法の第401条(k)項に由来する。
iDeCoが制度の内容を表した愛称なのに対し、401(k)は法律の条文番号がそのまま名称になっている。
日本では2001年に確定拠出年金制度が創設され、翌2002年から個人型の運営が始まった。
401(k)は日本の企業型DCに近い制度
日本のiDeCoは、原則として個人が掛金を負担し、自分で金融機関や運用商品を選ぶ制度だ。
アメリカの401(k)は、企業が従業員向けに導入する退職年金制度である。
従業員が給料の一部を積み立て、会社も掛金を拠出できる。
つまり、日本の制度では企業型DC(企業型確定拠出年金)に近い仕組みだ。
アメリカには、個人で開設するIRA(Individual Retirement Account=個人退職勘定)もある。
こちらが日本のiDeCoに近い。
日本の制度
アメリカの制度
iDeCo(個人型)
IRA(個人退職勘定)
企業型DC
401(k)
いずれも公的年金を補完する私的年金・退職資金制度として利用されている。
積立上限はアメリカが大きい
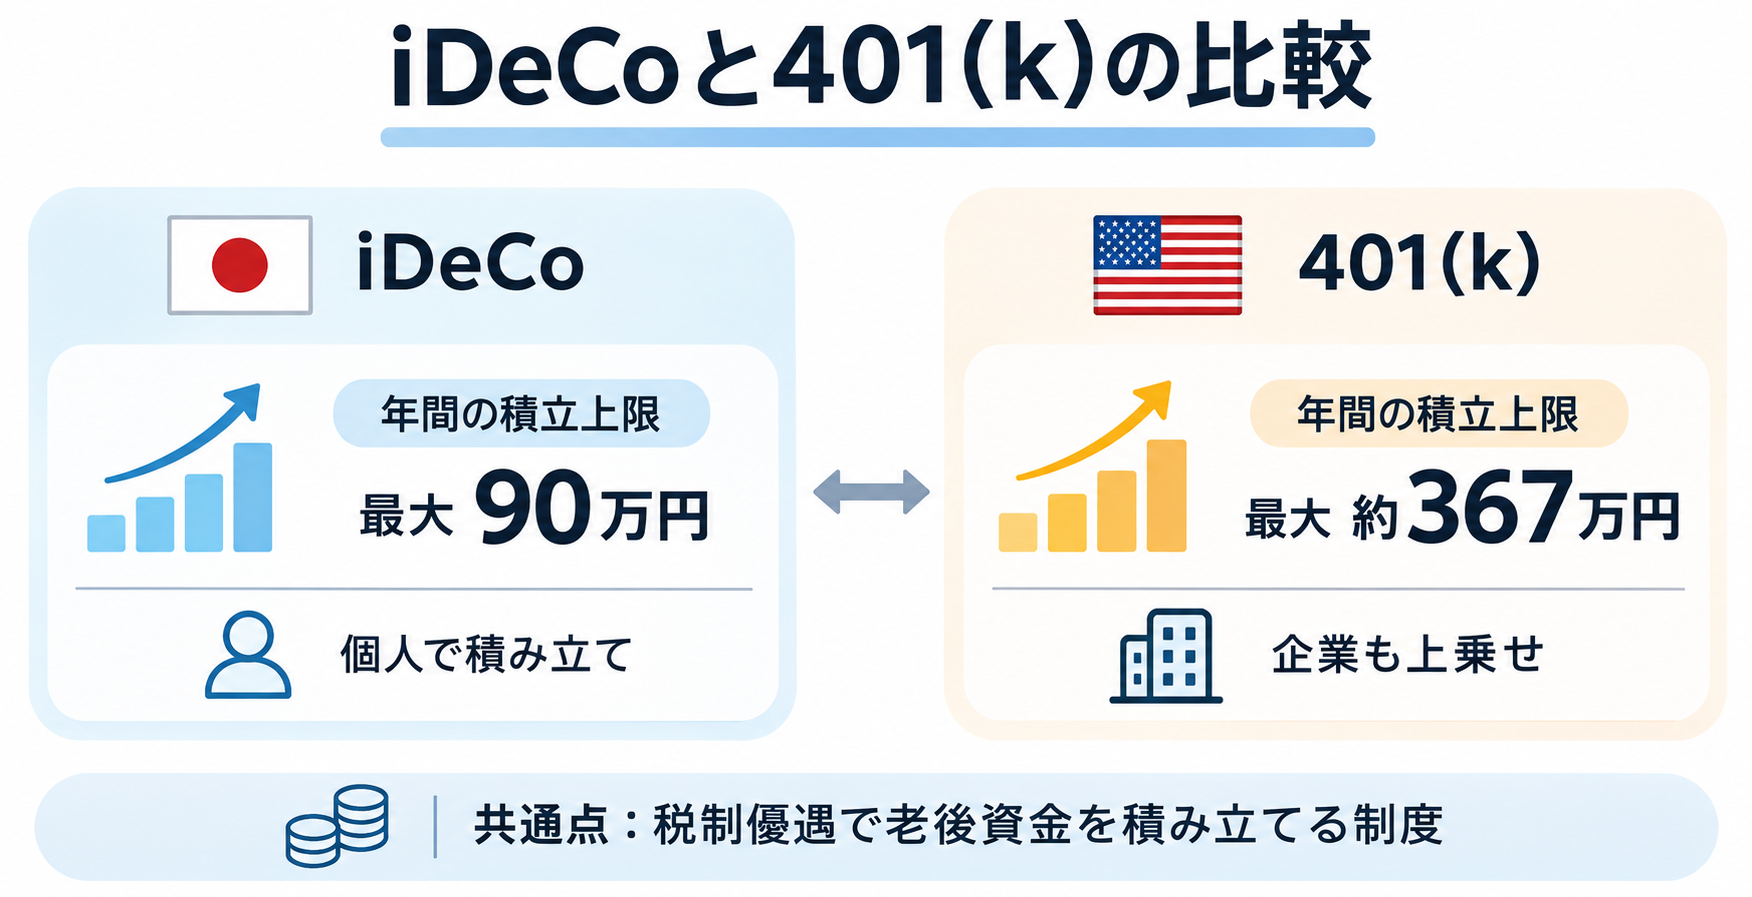
アメリカの401(k)では、2026年に従業員本人が年間2万4,500ドルまで積み立てられる。
仮に1ドル150円で換算すると、年間367万5,000円。月平均で約30万6,000円になる。
50歳以上には追加拠出枠があり、年間上限は3万2,500ドルに拡大する。
さらに60〜63歳は特別な追加拠出枠が設けられ、年間3万5,750ドルまで積み立てられる。
会社の掛金を含めた通常の拠出上限は年間7万2,000ドル。50歳以上の追加拠出は別枠となる。
日本のiDeCoは、2026年12月1日から掛金上限が引き上げられる。
企業年金のない会社員は月2万3,000円から6万2,000円、自営業者やフリーランスは国民年金基金等との共通枠が月6万8,000円から7万5,000円になる。
日米の年間積立上限を比較
制度
年間上限
日本のiDeCo・会社員(改正後、企業年金なし)
74万4,000円
日本のiDeCo・自営業者(改正後)
90万円
米国401(k)・49歳以下
約367万5,000円
米国IRA・49歳以下
約112万5,000円
※米国は2026年の本人拠出上限。円換算は1ドル150円。自営業者のiDeCoは国民年金基金等との共通枠。
企業年金のある日本の会社員や公務員は、勤務先の企業年金等とiDeCoを合わせて月6万2,000円が上限になる。
アメリカの401(k)は企業型の制度であり、iDeCoと完全に同じ条件ではない。それでも、従業員本人の積立枠には大きな差がある。
個人向けのIRAも2026年の上限は年間7,500ドル、50歳以上では8,600ドルとなっている。
アメリカでは会社が老後資金を上乗せする
401(k)の大きな特徴が、企業による「マッチング拠出」だ。
従業員の積立額に応じて、会社が掛金を追加する仕組みである。
例えば、従業員が毎月3万円を積み立て、会社が1万5,000円を上乗せした場合を考えてみよう。
毎月の積立額は合計4万5,000円。
20年間続ければ、運用益を除く元本だけで1,080万円になる。
そのうち360万円は会社が負担したお金だ。
マッチング拠出の金額や条件は企業によって異なる。
米国の投資会社協会(ICI)が2026年に紹介した調査では、加入者100人以上の比較的大きな401(k)制度の9割超で、企業による掛金拠出が実施されていた。
日本にも会社が掛金を拠出する企業型DCがある。
日本の「マッチング拠出」は、会社の掛金に従業員が自分のお金を追加する仕組みで、アメリカとは上乗せする側が逆だ。
さらに、一定の中小企業が従業員のiDeCoに掛金を追加できる「iDeCo+(イデコプラス)」も存在する。
老後資金を企業と従業員が一緒に積み立てる仕組みは、日米の両方にある。
アメリカでは約7,000万人が401(k)に加入
制度の上限額だけでなく、実際にどれほど利用されているのかも見てみよう。
米国投資会社協会(ICI)によると、2025年9月時点で401(k)の現役加入者は約7,000万人。
運用資産は約10兆ドルに達している。
アメリカの資産運用大手Vanguard(バンガード)が2026年に発表した調査では、企業型確定拠出年金の加入者の口座残高が明らかになっている。
口座残高は平均約2,520万円
2025年末時点のVanguardの調査結果は、次のとおりだ。
項目
米ドル
円換算
平均残高
167,970ドル
約2,520万円
中央値
44,115ドル
約662万円
※1ドル150円で換算。Vanguardが管理する企業型確定拠出年金の加入者が対象。
平均残高は約2,520万円だが、中央値は約662万円。
中央値とは、加入者の残高を少ない順に並べたとき、ちょうど真ん中に位置する金額のことだ。
一部の資産残高が大きい加入者によって平均値が押し上げられるため、一般的な加入者の状況を知るには中央値も参考になる。
同じ調査では、加入資格を持つ従業員の制度別平均加入率が86%に達した。
さらに、Vanguardが管理する制度の61%では、自動加入が導入されている。
従業員が自分で申し込まなくても、一定の条件で積立が始まる仕組みだ。
自動加入を採用する制度の加入率は94%で、任意加入のみの制度の64%を大きく上回っている。
日本のiDeCo加入者は約408万人
日本のiDeCo公式統計によると、2026年9月時点の加入者は約408万4,000人。
企業型DCの加入者は、2026年3月末時点で約893万人となっている。
アメリカの約7,000万人は401(k)の現役加入者、日本の約408万人は個人型iDeCoの加入者だ。
日本の企業型DCも含めて見ることで、日米の確定拠出年金の利用規模が分かりやすくなる。
税制優遇は? アメリカにはRoth型もある
日本のiDeCoには、3つの税制優遇がある。
- 掛金の全額が所得控除される
- 運用益が非課税になる
- 受取時には退職所得控除や公的年金等控除が適用される
例えば年間60万円を積み立て、所得税と住民税を合わせた税負担の軽減効果が20%になる人なら、年間12万円の節税につながる。
アメリカの従来型401(k)も、積立時の所得税負担を抑え、運用中の課税を繰り延べる制度だ。
受取時には原則として所得税が課される。
アメリカには、もう一つ「Roth 401(k)」という制度がある。
こちらは税金を支払った後のお金を積み立てる仕組みだ。
積立時に所得控除は受けられないが、原則59歳半以降で加入期間5年以上などの条件を満たせば、運用益を含めて非課税で受け取れる。
現在の所得税負担を軽くするか、将来の受取時の税負担を抑えるか。
アメリカでは、勤務先の制度が対応していれば選択できる。
途中でお金を引き出せる?
日本のiDeCoは、原則60歳まで資金を引き出せない。
60歳時点での加入期間が短い人は、受取開始年齢がさらに遅くなる。
アメリカの401(k)も老後資金を目的とする制度だが、勤務先の規定によっては緊急時の引き出しや、積立資産を利用した借り入れが認められる。
医療費などの経済的困難に対応した引き出し制度も用意されている。
59歳半より前の引き出しには、原則として所得税に加えて10%の追加税がかかる。追加税が免除されるケースもある。
借り入れには返済条件があり、返済できなければ課税対象になることがある。
日本のiDeCoに比べると、米国401(k)には緊急時に資産を利用するための選択肢が多い。
外国人労働者もiDeCoや401(k)に加入できる?
日本のiDeCoもアメリカの401(k)も、外国籍であること自体は加入を禁止する理由にならない。
日本では公的年金への加入が基本条件
日本では国籍に関係なく、原則として国内に住所を持つ20歳以上60歳未満の人は国民年金の加入対象となる。
外国人労働者も、国民年金や厚生年金の被保険者であり、iDeCoの加入要件を満たせば利用できる。
例えば、特定技能1号の在留資格で働く外国人も対象になる。
永住権の取得は必要ない。
加入資格は公的年金への加入状況や年齢、勤務先の企業年金制度などによって決まる。
国民年金保険料の免除を受けている人などは、原則としてiDeCoに加入できない。
海外から一時派遣される外国人には、社会保障協定が関係するケースもある。
母国の年金制度に加入し、日本の公的年金への加入が免除される場合には、通常のiDeCo加入対象にはならない。
アメリカでは就労ビザの外国人も対象
アメリカの401(k)も、米国籍や永住権の取得を必須条件としていない。
例えば、専門職向けのH-1Bビザで働く外国人も、勤務先の制度を利用できる。
米国労働省は、H-1B労働者に対して、同等の仕事をする米国人従業員と同じ基準で退職年金などの福利厚生を提供するよう求めている。
加入には勤務先が401(k)を導入していることが必要だ。
一般的な加入資格は21歳以上、勤続1年以上が基準となるが、入社後すぐに加入できる企業もある。一定の長期パートタイム労働者にも加入資格が認められる。
日米ともに、国籍よりも就労状況と年金制度への加入資格が重要になる。
外国人労働者が帰国したら積立金はどうなる?
外国人労働者にとって重要なのが、帰国する際の積立資産の扱いだ。
日本で働く外国人が国民年金や厚生年金に加入していた場合、帰国後に一定の条件で公的年金の「脱退一時金」を請求できる。
iDeCoの脱退一時金は、これとは別の制度になる。
日本のiDeCoは帰国しても自由に引き出せない
外国籍の加入者が帰国して日本の年金加入資格を失うと、原則としてiDeCoへの新たな掛金拠出はできなくなる。
積み立てた資産は、次の条件をすべて満たせば脱退一時金として受け取れる。
- 60歳未満である
- 企業型DCの加入者ではなく、iDeCoの加入資格もない
- 通算拠出期間が5年以下、または資産額が25万円以下
- 最後に加入資格を失ってから2年以内に請求する
- 障害給付金の受給権者ではない
- 日本国籍を持つ一定年齢の海外居住者ではない
例えば、日本で6年間働き、iDeCoに100万円の資産を積み立てた外国人が帰国した場合を考えてみよう。
通算拠出期間と資産額の条件を満たさないため、脱退一時金は受け取れない。
資産は原則として老齢給付の受給開始年齢まで管理することになる。
日本を離れることと、iDeCoの資産を引き出せることは別の問題なのだ。
アメリカの401(k)は帰国後も保有できる
アメリカで働く外国人が退職・帰国した場合、401(k)の資産を勤務先の制度に残せる場合がある。
制度の規定に従い、退職時に引き出したり、IRAなどへ移したりすることもできる。
本人が拠出した掛金は本人に帰属する。会社の拠出分には、勤続期間などに応じた権利確定条件が設けられていることがある。
帰国後に米国税法上の非居住外国人として資金を受け取る場合、原則30%の源泉徴収が適用される。租税条約や所得の区分によって税率が変わる場合もある。
老後資金を海外で積み立てる外国人労働者は、加入時だけでなく、帰国後の資産管理や受取時の税制まで考える必要がある。
日本のiDeCoは70歳未満まで加入可能に
2026年12月の制度改正では、掛金上限だけでなく加入可能年齢も引き上げられる。
現在の原則65歳未満から、一定の条件を満たす70歳未満の人まで対象が広がる。
iDeCo加入者や運用指図者、企業年金から資産を移換する人などが対象となり、老齢基礎年金やiDeCoの老齢給付金を受給していないことなどが条件となる。
2029年11月末までは経過措置が設けられ、これまで加入していなかった60歳以上70歳未満の人にも加入の道が開かれる。
定年後も働く人が増えるなか、60代でも積立を継続できることは大きな変化だ。
iDeCoと401(k)の比較から見えてくる日本の課題
日本の確定拠出年金制度は、アメリカの401(k)を参考に導入された。
それから25年。
アメリカでは約7,000万人が401(k)を利用し、企業によるマッチング拠出や自動加入が資産形成を支える仕組みとして定着している。
Vanguardの調査では、口座残高の中央値が約662万円、平均残高は約2,520万円に達した。
日本のiDeCoも、2026年12月から積立上限と加入可能期間が拡大する。
老後資金を準備するための制度として、大きな改善だ。
しかし、積立上限が増えても、本人がその金額を拠出できる収入を得ていなければ恩恵は限られる。
また、会社が老後資金を支援する企業型DCも普及しているが、利用できる制度や企業の負担額は勤務先によって異なる。
外国人労働者のように将来国外へ移る人にとっては、加入のしやすさだけでなく、帰国後に資産をいつ、どのように受け取れるかも重要になる。
老後資金の形成は、個人がいくら積み立てられるかだけで決まるものではない。
企業が従業員の老後資金づくりをどれほど支え、誰もが継続して資産形成できる環境を整えられるか。
アメリカの401(k)を参考に生まれた日本の確定拠出年金制度は、今後もこの点が問われることになる。
参考資料
- 厚生労働省|年金制度の仕組みと考え方・私的年金制度
- 厚生労働省|2025年の制度改正
- iDeCo公式|制度改正について
- iDeCo公式|統計情報
- 米国内国歳入庁(IRS)|401(k)の拠出限度額
- 米国投資会社協会(ICI)|401(k)の統計
- Vanguard|How America Saves 2026
- 米国労働省|H-1B労働者の福利厚生
- 日本年金機構|外国籍の従業員を雇用する事業主のみなさまへ
※2026年11月8日時点の公表情報に基づく。米ドルの円換算は比較のため1ドル150円で計算。