8月31日の米国株式市場は、主要3指数がそろって下落した。
NYダウは0.70%安、S&P500は0.33%安、NASDAQ総合は0.12%安。
米国とイランの緊張激化によって原油価格が上昇し、インフレと利上げへの警戒が再び強まった。
ただし、指数の下落率だけを見れば大きな波乱ではない。
この日、個別株で最も大きな動きを見せた一社が、
PG&E(PCG)
だ。
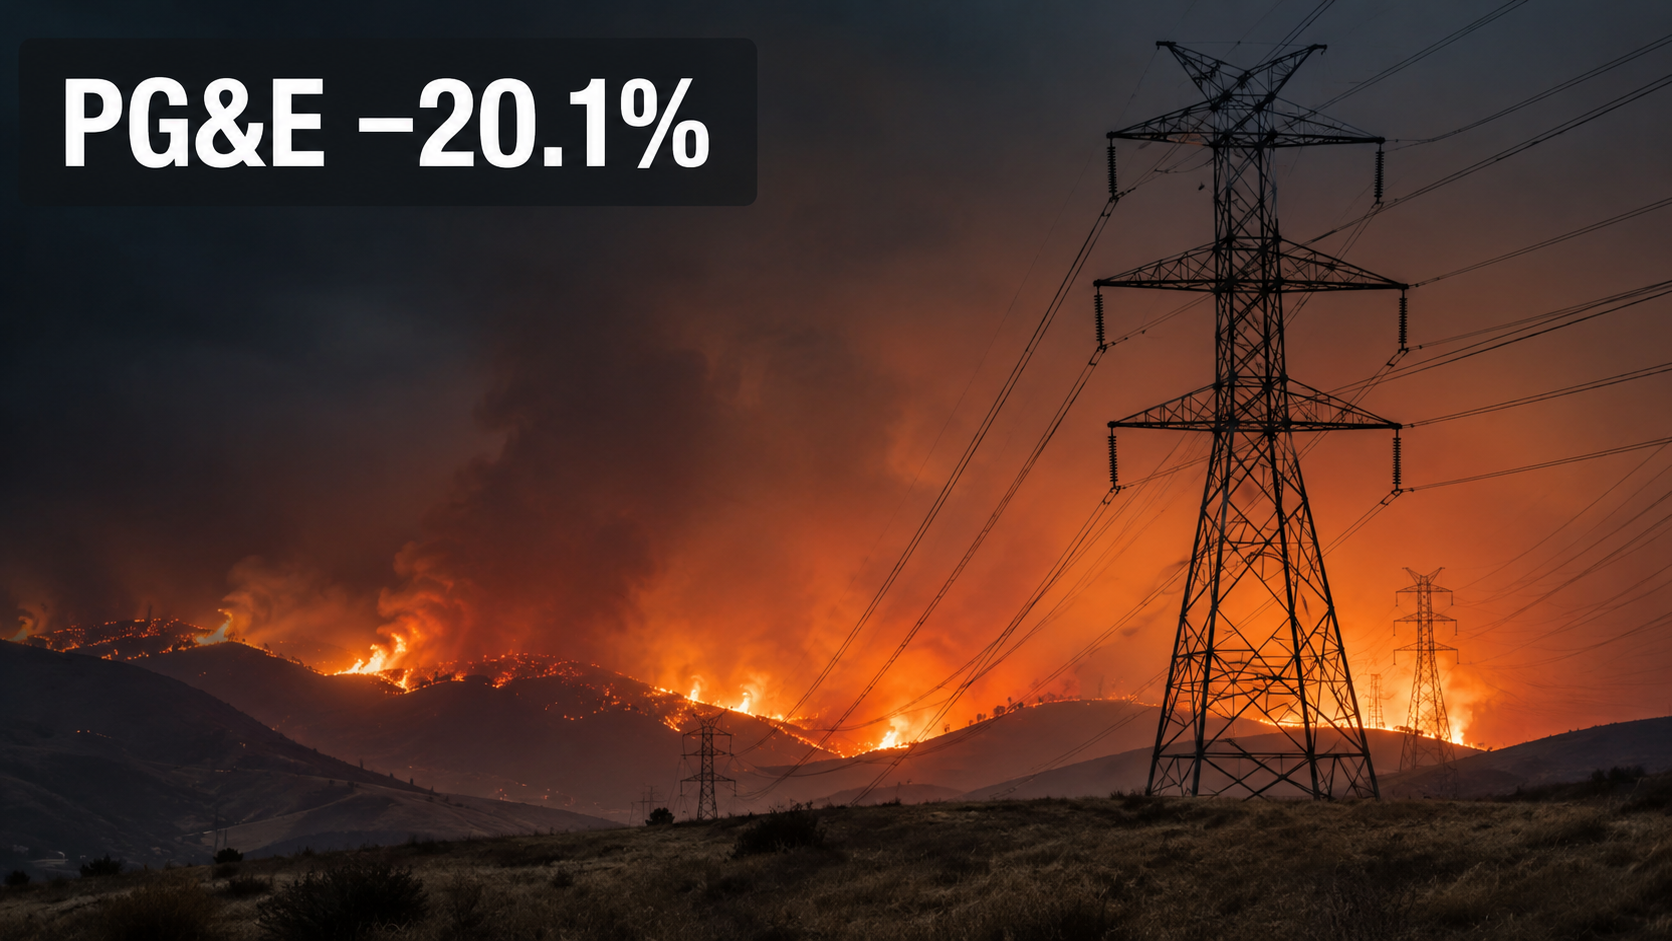
カリフォルニア州を地盤とする大手電力会社の株価は、一日で20.1%急落。
電力会社が起こした山火事の賠償責任を軽減する法改正が見送られたことで、投資家が再び巨額の山火事リスクを意識した。
8月31日の米国市場
主要指数を確認しておこう。
指標
終値
前日比
NYダウ
53,185.90
-0.70%
S&P500
7,686.14
-0.33%
NASDAQ総合
26,370.89
-0.12%
Russell 2000
2,956.45
約-0.5%
SOX指数
11,535.05
+0.57%
VIX指数
15.20
+5.34%
米国株は全体として下落したが、NASDAQ総合の下落率は0.12%にとどまり、SOX指数は上昇した。
NVIDIAがMediaTekへの35億ドル投資を発表して1.5%上昇するなど、半導体株の一部には買いが入った。
一方、VIX指数は上昇したものの15台だ。
市場全体が本格的な恐怖状態に入ったわけではない。
原油価格が再び90ドルを突破
この日の市場を押し下げた大きな材料が、中東情勢の緊迫化だった。
米国とイランがホルムズ海峡周辺で新たな攻撃を応酬したことで、ブレント原油は2.7%上昇し、1バレル90.49ドルとなった。
米WTI原油も2.8%上昇して85.76ドル。
原油価格が上昇すれば、ガソリンや輸送費、電力料金、製品価格へと影響が広がる。
市場が警戒しているのは、エネルギー価格の上昇によってインフレが再加速し、FRBが追加利上げに動くことだ。
米10年国債利回りは4.75%台まで上昇。
市場では、9月のFOMCで0.25%の利上げが行われる確率が65%を超えている。
エネルギー株は上昇したが、金利上昇に弱い公益株や高PER銘柄には逆風となった。(Reuters)
今日の1銘柄:PG&E
そんな市場で、20.1%という突出した下落を記録したのがPG&Eだ。
PG&Eは、カリフォルニア州北部と中部を中心に電力と天然ガスを供給する大手公益企業である。
正式名称は、
Pacific Gas and Electric Company
株式市場では、持株会社のPG&E Corporationが「PCG」のティッカーで上場している。
電力会社と聞けば、景気に左右されにくく、安定した収益を得られる企業を想像するかもしれない。
しかしPG&Eには、一般的な電力会社とは全く異なる巨大なリスクがある。
山火事だ。
なぜ電力会社が山火事の責任を負うのか
カリフォルニア州では、乾燥、高温、強風が重なると、送電線や電柱の設備が火元となり、大規模な山火事へ発展することがある。
強風で倒れた木が送電線に接触する。
老朽化した設備から火花が出る。
切れた電線が乾燥した草木へ落ちる。
小さな火花でも、条件が重なれば街全体を焼く大火災になる。
さらにカリフォルニア州には、電力会社の設備が山火事に関係した場合、企業側に過失が認定されなくても重い賠償責任が生じ得る、独特の法的枠組みがある。
山火事が起きれば、
- 住宅や企業への損害
- 死傷者への補償
- 自治体の復旧費用
- 保険会社が支払った保険金
- 森林や公共施設への損害
などが一気に電力会社へ向かう可能性がある。
電力会社にとって山火事は、一年分の利益が吹き飛ぶ程度の事故ではない。
会社そのものが存続できなくなる規模のリスクだ。
PG&Eは2019年に実際に経営破綻した
これは仮定の話ではない。
PG&Eは2019年1月、連邦破産法11条の適用を申請した。
背景にあったのが、2017年から2018年に発生した大規模山火事だった。
とくに2018年のキャンプファイアでは、85人が死亡し、1万8,800棟を超える建物が失われた。
PG&Eは山火事被害者との間で135億ドルの和解に合意。
2020年6月に破産手続きを終えたが、山火事に関する法的問題はその後も続いている。(Reuters)
つまり投資家にとってPG&Eの山火事リスクは、
「もしかすると将来問題になるかもしれない」
というものではない。
一度、実際に会社を破綻させたリスクである。
その記憶が残っているからこそ、法改正の失敗だけで株価が20%も下落した。
電力会社を守るはずだった法改正
カリフォルニア州のギャビン・ニューサム知事は、山火事による電力会社の負担を軽減する改革を進めようとしていた。
中心となったのが、保険会社による「代位求償」の制限だ。
住宅が山火事で焼失した場合、まず火災保険会社が契約者へ保険金を支払う。
その後、火災の原因が電力設備にあると判断されれば、保険会社は支払った保険金を電力会社へ請求する。
これが代位求償である。
ニューサム知事の案には、この請求を制限し、電力会社が負担する山火事費用を抑える構想が含まれていた。
知事側の理屈は分かりやすい。
電力会社が巨額の賠償責任を抱えれば、資金調達コストが上がる。
送電網の更新や山火事対策への投資も難しくなる。
その費用は最終的に、電気料金の上昇という形で住民へ戻ってくる。
電力会社を守ることは、電力網と利用者を守ることでもある、という考え方だ。
しかし負担は誰かに移る
一方、保険会社や被災者、消費者団体は反発した。
電力会社への請求を制限すれば、その費用が消えるわけではない。
保険会社が負担し、その結果として住宅保険料が上がる可能性がある。
つまり今回の議論は、
電力会社を守るか、被災者を守るか
という単純な構図ではない。
山火事による巨額の損失を、
- 電力会社の株主
- 電力利用者
- 保険会社
- 保険加入者
- 州政府と納税者
- 山火事の被災者
の誰が負担するのかという問題だ。
誰かの負担を軽くすれば、その分は別の誰かに移る。
最終案から電力会社の保護が消えた
ニューサム知事と州議会が最終的に合意した法案では、電力会社の賠償責任を大幅に軽減する措置が見送られた。
代わりに盛り込まれたのは、
- 被災者へ早期に支払う「ファストペイ」制度
- 山火事の損害請求権を投資会社が買い取る行為の制限
- 死者を出す山火事を起こした年の電力会社CEOへのボーナス禁止
- 山火事対策と保険情報の共有強化
などだ。
被災者保護は前進するが、電力会社が将来負う可能性のある賠償額には、明確な上限が設けられなかった。(CalMatters)
投資家が期待していたのは、電力会社の山火事リスクを長期的に予測できる仕組みだった。
しかし最終案は、その期待に応えなかった。
これがPG&E株急落の直接的な原因だ。
PG&Eだけの問題ではない
売られたのはPG&Eだけではない。
同じくカリフォルニア州で電力事業を展開するEdison Internationalも大幅に下落。
Sempraの株価も売られた。
どの企業も、山火事が発生したときに損害額がどこまで膨らむのかを事前に計算できない。
公益企業の株式は本来、安定した配当と予測可能な利益が評価される。
しかし賠償額に上限がなければ、通常の企業価値評価そのものが難しくなる。
PG&Eが20%下落したのは、今日の利益が突然20%減ったからではない。
将来、再び会社を揺るがす規模の賠償責任が発生する可能性を、市場が株価へ織り込んだからだ。
PG&Eも何もしていないわけではない
もちろんPG&Eも、山火事対策を進めている。
同社は高リスク地域で、
- 送電線の地中化
- 電柱の強化
- 被覆電線への交換
- センサーとAIによる監視
- 危険時の予防的な停電
などを進めている。
2027年末までに、累計1,900マイルを超える送電線の地中化と、2,000マイルを超える電柱・電線の強化を計画している。
2025年1月から2026年6月までには、継続監視システムによって火災につながる可能性のあった28件の異常を回避したとしている。(PG&E Corporation)
しかし、どれほど対策を進めてもリスクを完全にゼロにはできない。
地中化には巨額の費用がかかり、その費用も電気料金や企業の資金調達へ跳ね返る。
今日のポイント
8月31日の米国市場を一言で表せば、
「指数は小幅安、山火事リスクが公益株を直撃」
という一日だった。
PG&Eは約20.1%下落。
Edison Internationalも大幅安。
一方、原油価格の上昇を受けて、石油・エネルギー株には買いが入った。
同じ「エネルギー関連企業」でも、原油を生産する企業と、山火事リスクを抱える電力会社では全く異なる値動きになった。
PG&Eの急落が示しているのは、気候変動や自然災害が環境問題だけではなくなっていることだ。
山火事が増えれば、保険料が上がる。
電力会社の資金調達コストが上がる。
送電網への投資が難しくなる。
電気料金が上がる。
そして場合によっては、大手電力会社でさえ経営破綻する。
山火事の損失を最終的に誰が負担するのか。
カリフォルニア州は、まだその答えを見つけられていない。