株価が大きく下がった。
「そろそろ反発するだろう」
そう考えて買ったら、さらに下がった。
反対に、上昇している株を見つけて飛び乗った瞬間、そこが高値だった。
デイトレを始めると、一度は経験することではないだろうか。
短期売買では、株価そのものを見ることはもちろん重要だ。
しかし、株価だけを見て相場を判断するのは難しい。
特に米国株では、S&P500やNASDAQといった指数、VIX、出来高、オプション市場、重要な経済イベントなど、株価の周辺でさまざまな力が動いている。
たとえば、ある半導体株が3%下落していたとする。
その銘柄だけに悪材料が出て3%下がっているのか。
半導体株全体が売られているのか。
NASDAQ全体が下落しているのか。
市場そのものがリスクオフになっているのか。
同じ「−3%」でも意味はまったく違う。
今回は、筆者が短期相場を見るうえで重要だと考えているポイントを順番に整理してみたい。
まず「その株」ではなく市場全体を見る
個別株を売買するとき、最初にその銘柄のチャートだけを見る人は多い。
しかし、その前に確認したいものがある。
市場全体の方向だ。
米国株ならS&P500。
ハイテク株ならNASDAQ。
半導体株ならSOX(フィラデルフィア半導体株指数)。
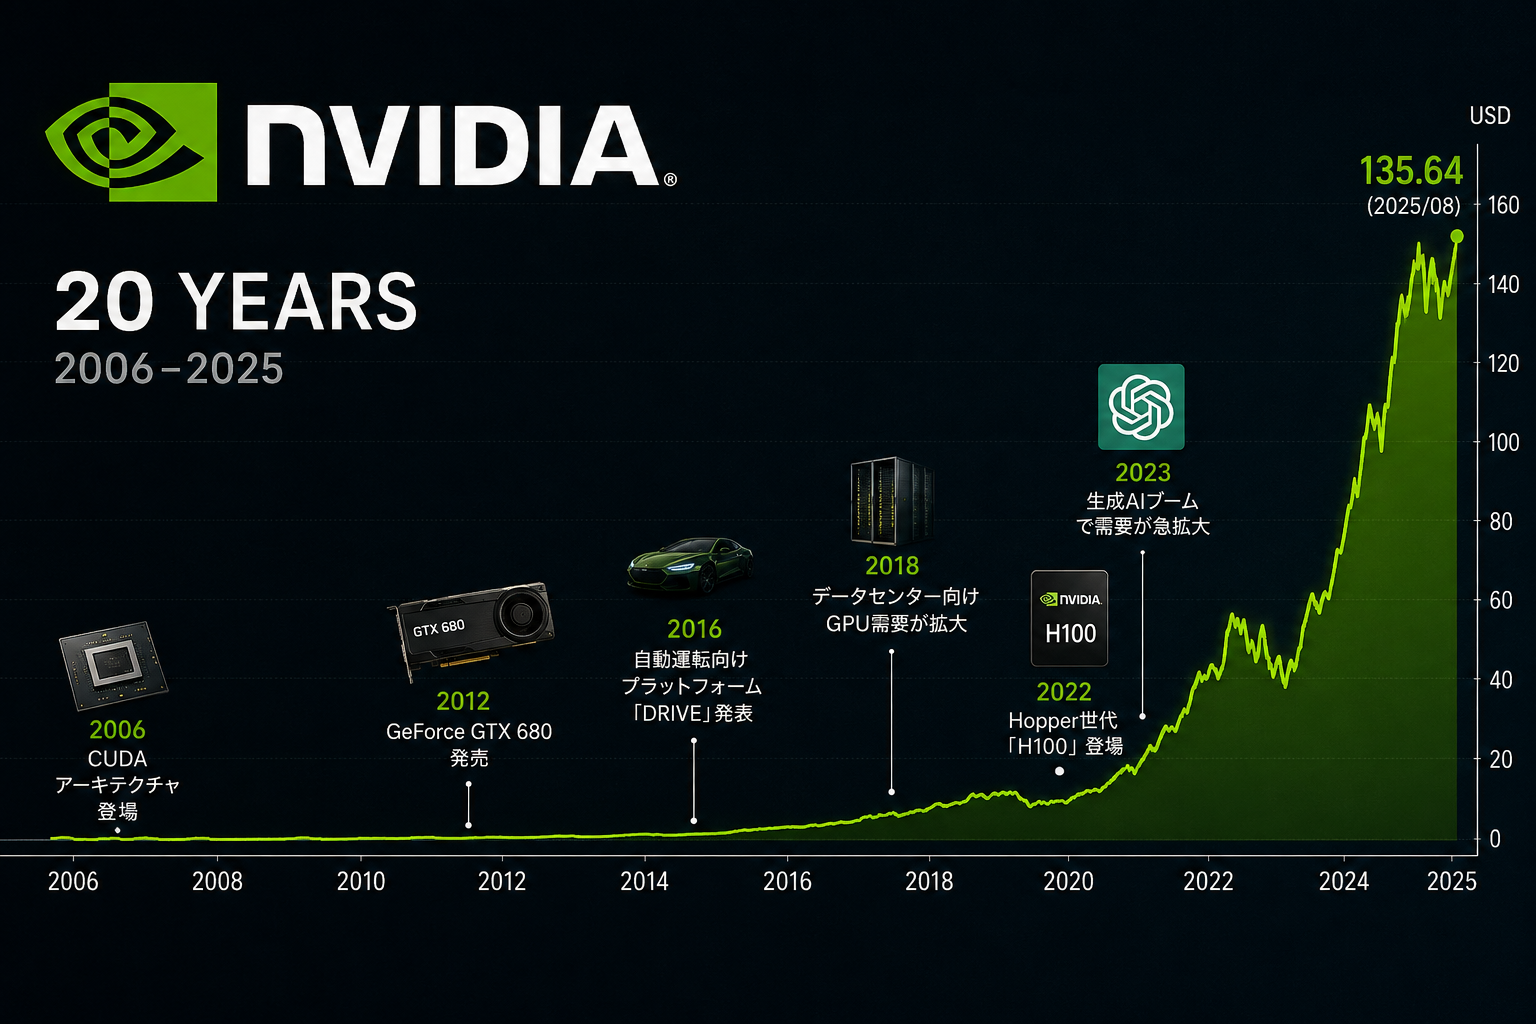
たとえばNVIDIAが下落しているとする。
NVIDIAだけが下落していてSOXが上昇しているなら、NVIDIA固有の要因を疑う必要がある。
一方、
NVIDIAも下落。
AMDも下落。
Broadcomも下落。
SOXも大きく下落。
NASDAQも下落。
となれば、話は違う。
個別企業の問題ではなく、セクターあるいは市場全体から資金が抜けている可能性がある。
この状態で、
「NVIDIAが3%下がったから安い」
という理由だけで買うのは危険だ。
個別株を見る前に、その株が泳いでいる市場を見る。
短期売買では、まずここから始まる。
VIX――市場がどれくらい警戒しているのか
次に見たいのがVIXだ。
一般には「恐怖指数」と呼ばれる。
正確にはS&P500のオプション価格から算出される、今後30日間の予想変動率を示す指数だ。
重要なのは、
「VIXが何ポイントなら絶対危険」
という単純な話ではない。
どの水準にいるのかと同時に、どちらへ動いているのかを見る。
株価が下落しながらVIXが急上昇している。
この状態は、市場参加者の警戒感が急速に高まっている可能性を示す。
そんなときに、
「昨日より5%安くなった」
という理由だけで逆張りすると、そのまま売りに巻き込まれることがある。
逆に株価が下落していても、VIXが落ち着き始めているなら、市場内部の緊張が少し変化している可能性がある。
VIXは未来を予言する数字ではない。
しかし、
現在の市場がどれくらい荒れているのかを見る計器
として非常に重要だ。
出来高――その値動きにどれだけ参加者がいるのか
チャートを見るとき、価格と一緒に見たいのが出来高だ。
同じ3%の上昇でも意味は同じではない。
薄い出来高で3%上昇した。
大量の出来高を伴って3%上昇した。
この二つでは、市場参加者の関与の度合いが違う。
下落も同じだ。
大量の出来高を伴って重要な価格帯を下抜けたのであれば、強い売りが出ている可能性がある。
逆に大きく下落したあと、出来高を伴って反発してくるなら、そこで買いが入っている可能性を考えられる。
だから、
「上がった」「下がった」だけでは足りない。
その動きにどれくらいの売買が伴っているのかを見る。
株価が結果なら、出来高はその結果を作った参加者の多さを考えるための材料になる。
RSIやMACDだけで決めない
テクニカル分析ではRSI、MACD、移動平均線などがよく使われる。
もちろん有用な指標だ。
しかし、
「RSIが30を割ったから買い」
と機械的に判断するのは危険だ。
強い下落相場では、RSIが売られすぎを示したまま株価がさらに下落することがある。
移動平均線も同じだ。
サポートとして機能することもあれば、市場環境が変われば簡単に突き抜ける。
テクニカル指標は、
それだけで売買を決める答えではなく、相場を見る材料の一つ
と考えた方がいい。
そしてオプション市場を見る
ここから少し難しくなる。
短期の米国株を見るうえで、非常に興味深いのがオプション市場だ。
オプションには大きく、
Call(コール)
Put(プット)
がある。
簡単に言えば、Callは将来一定価格で買う権利、Putは一定価格で売る権利だ。
そして市場には、
どの満期に、
どの価格で、
どれくらいのオプション取引が存在するのか
という情報がある。
ここを見ると、現物株のチャートだけでは見えない市場参加者のポジションが少し見えてくる。
Call WallとPut Wall
オプション市場を見ていると、
Call Wall
Put Wall
という言葉が出てくる。
大量のオプションポジションが存在する価格帯などから、市場への影響が大きくなり得る水準を考えるものだ。
たとえば現在株価が200ドルだったとして、210ドル付近に非常に大きなCallポジションが存在している。
一方、190ドル付近には大きなPutポジションがある。
こうした価格帯は、短期相場を見るうえで意識されることがある。
ただし、
「Call Wallまで必ず上がる」
あるいは、
「Put Wallでは必ず反発する」
という意味ではない。
あくまで市場構造を考えるための一つの材料だ。
Gamma Flip――同じ値動きでも市場構造が変わる
さらに重要になるのがGammaだ。
オプション市場では、マーケットメーカーなどがリスクを調整するために現物株や先物を売買する。
そのヘッジ行動が、短期的な価格変動に影響することがある。
そこで注目される価格の一つがGamma Flipだ。
非常に単純化すると、
価格変動が抑えられやすい市場構造と、価格変動が増幅されやすい市場構造が切り替わる可能性のある水準
と考えると分かりやすい。
株価が重要なGamma水準の上にいるのか。
下にいるのか。
これによって、同じ「2%下落」でもリスクの見え方が変わることがある。
ただしGammaも万能ではない。
市場のポジションは変化する。
昨日重要だった価格が、今日も同じ意味を持つとは限らない。
だからこそ定期的に確認する必要がある。
IV――市場が予想する値動きの大きさ
もう一つ見たいのがIV(インプライド・ボラティリティ)だ。
IVはオプション価格から逆算される、市場が織り込んでいる将来の変動率だ。
重要イベントの前などにはIVが上昇することがある。
決算。
FOMC。
CPI。
雇用統計。
こうしたイベントの前後では、普段とは市場の動き方が変わることがある。
さらにCallとPutのIVの違いを見ることで、市場参加者がどちら側のリスクを強く意識しているのかを考える材料にもなる。
株価だけを見ていると、
「今日は妙に値動きが激しい」
で終わってしまう。
しかしIVを見ることで、
市場がそもそも大きな値動きを想定しているのか
という別の情報が加わる。
0DTEが短期相場に与える影響
米国のオプション市場では近年、0DTEと呼ばれる取引の存在感も大きい。
0DTEとは、
その日に満期を迎えるオプション
のことだ。
残存期間が極端に短いため、価格変動に対する反応も大きくなりやすい。
特に指数オプションでは0DTEの取引が活発で、短期的な市場の値動きを考えるうえで無視しにくい存在になっている。
特定の価格帯に大量のポジションが集中すれば、マーケットメーカーのヘッジ取引などを通じて、短期的な値動きに影響する可能性がある。
だから米国株をデイトレする場合、
現物株だけを見ていても、市場で何が起きているのか完全には分からない。
という場面が出てくる。
Direction――まず方向を決める
ここまでさまざまな指標を見てきた。
しかし情報を増やすだけでは意味がない。
最終的には整理する必要がある。
筆者が短期相場を見るときに重要だと考えているのが、
Direction Range Trigger
という考え方だ。
最初はDirection。
つまり、
今日はどちらの方向を狙うのか。
NASDAQは上なのか下なのか。
SOXは強いのか弱いのか。
VIXは上昇しているのか。
個別株は市場より強いのか弱いのか。
オプション市場の構造はどうなっているのか。
これらを見て、まず大きな方向を考える。
方向が分からないなら、無理に取引する必要はない。
Range――どこまで動けるのか
方向が決まったとしても、すぐには買わない。
次に考えるのがRangeだ。
たとえば上方向を狙いたい。
しかし現在株価のすぐ上に、強く意識される価格帯がある。
それなら、上昇方向が正しくても利益を取れる値幅が小さいかもしれない。
反対に、上方向へ十分な空間があるなら狙いやすくなる。
Call Wall。
Put Wall。
前日の高値・安値。
出来高が集中した価格。
オプションの建玉。
さまざまな材料から、
どこまで動く余地がありそうなのか
を考える。
方向が正しくても、値幅が取れなければデイトレとしては難しい。
Trigger――最後に「いつ入るか」
Directionが上。
Rangeも十分ある。
それでもまだ買わない。
最後がTriggerだ。
実際に買いが入ったのか。
出来高は増えているのか。
重要価格を突破したのか。
突破したあと維持できているのか。
寄り付き直後の乱高下ではないのか。
ここで初めてエントリーを考える。
つまり、
上がりそうだから買う
ではない。
上方向を狙える環境があり、上昇余地があり、実際に買いが入ったことを確認してから入る。
この順番が重要になる。
最後にRiskを見る
そして忘れてはいけないのがRiskだ。
どれだけ条件が良くても、相場全体の危険度が高ければポジションを小さくする。
あるいは取引そのものを見送る。
VIXが急騰している。
NASDAQが急落している。
半導体株ならSOXが大きく下落している。
Put側のIVが急上昇している。
重要な経済指標の発表が迫っている。
FOMCがある。
決算発表がある。
オプション満期が重なっている。
こうした日は、通常の日と同じリスクを取る必要はない。
デイトレというと、
「どこで買うか」
ばかりが注目される。
しかし実際には、
今日は取引しない
という判断も重要な売買判断の一つだ。
情報を増やせば勝てるわけではない
ここまで読むと、
「そんなに見なければいけないのか」
と思うかもしれない。
実際、見るものは多い。
しかし、VIXを見れば勝てるわけではない。
Gammaを見れば勝てるわけでもない。
出来高を見れば勝てるわけでもない。
テクニカル分析も、オプション分析も、未来を確実に予測するものではない。
重要なのは、一つの数字に答えを求めないことだ。
市場全体。
セクター。
個別株。
ボラティリティ。
出来高。
オプション。
イベント。
それぞれ違う角度から市場を見る。
そして複数の条件が同じ方向を示したときだけ、リスクを取る。
逆に条件が揃わなければ、何もしない。
短期売買では、
「買わない」という選択肢を常に残しておくことが重要になる。
デイトレは「予想するゲーム」ではない
明日の株価を完璧に当てることはできない。
数分後の株価ですら、誰にも確実には分からない。
だから短期売買で必要なのは、
「これから上がる株を当てる」
ことだけではない。
上昇する可能性が比較的高い環境なのか。
下落した場合、どこで撤退するのか。
期待した動きが出なければどうするのか。
そして今、本当にリスクを取る必要があるのか。
こうした条件を積み重ねて、
不利な場面では参加せず、自分に有利だと判断できる場面だけ参加する。
その繰り返しになる。
デイトレで最も危険なのは、情報が少ないことだけではない。
少ない情報だけで、相場が分かったと思ってしまうことだ。
株価は、最後に画面へ表示された「結果」にすぎない。
その数字の裏側では、指数、出来高、ボラティリティ、オプション、機関投資家、マーケットメーカー、そして世界中の投資家が動いている。
短期相場を見るなら、
株価の向こう側まで見る。
そこから、デイトレは始まる。