AI関連株というと、まず名前が挙がるのがNVIDIAです。
生成AIの急速な普及によってGPU需要が拡大し、NVIDIAはAIブームを象徴する企業になりました。
では、次のNVIDIAはどこなのか。
そう考えて銘柄を探している投資家も多いと思います。
しかし今回は、少し違う角度からAI投資を考えてみます。
そもそも「次のNVIDIA」を当てる必要はあるのでしょうか。
AIがさらに普及すれば、計算能力だけでは足りません。
GPUを動かすためのメモリがいる。
大量のGPUをつなぐネットワークがいる。
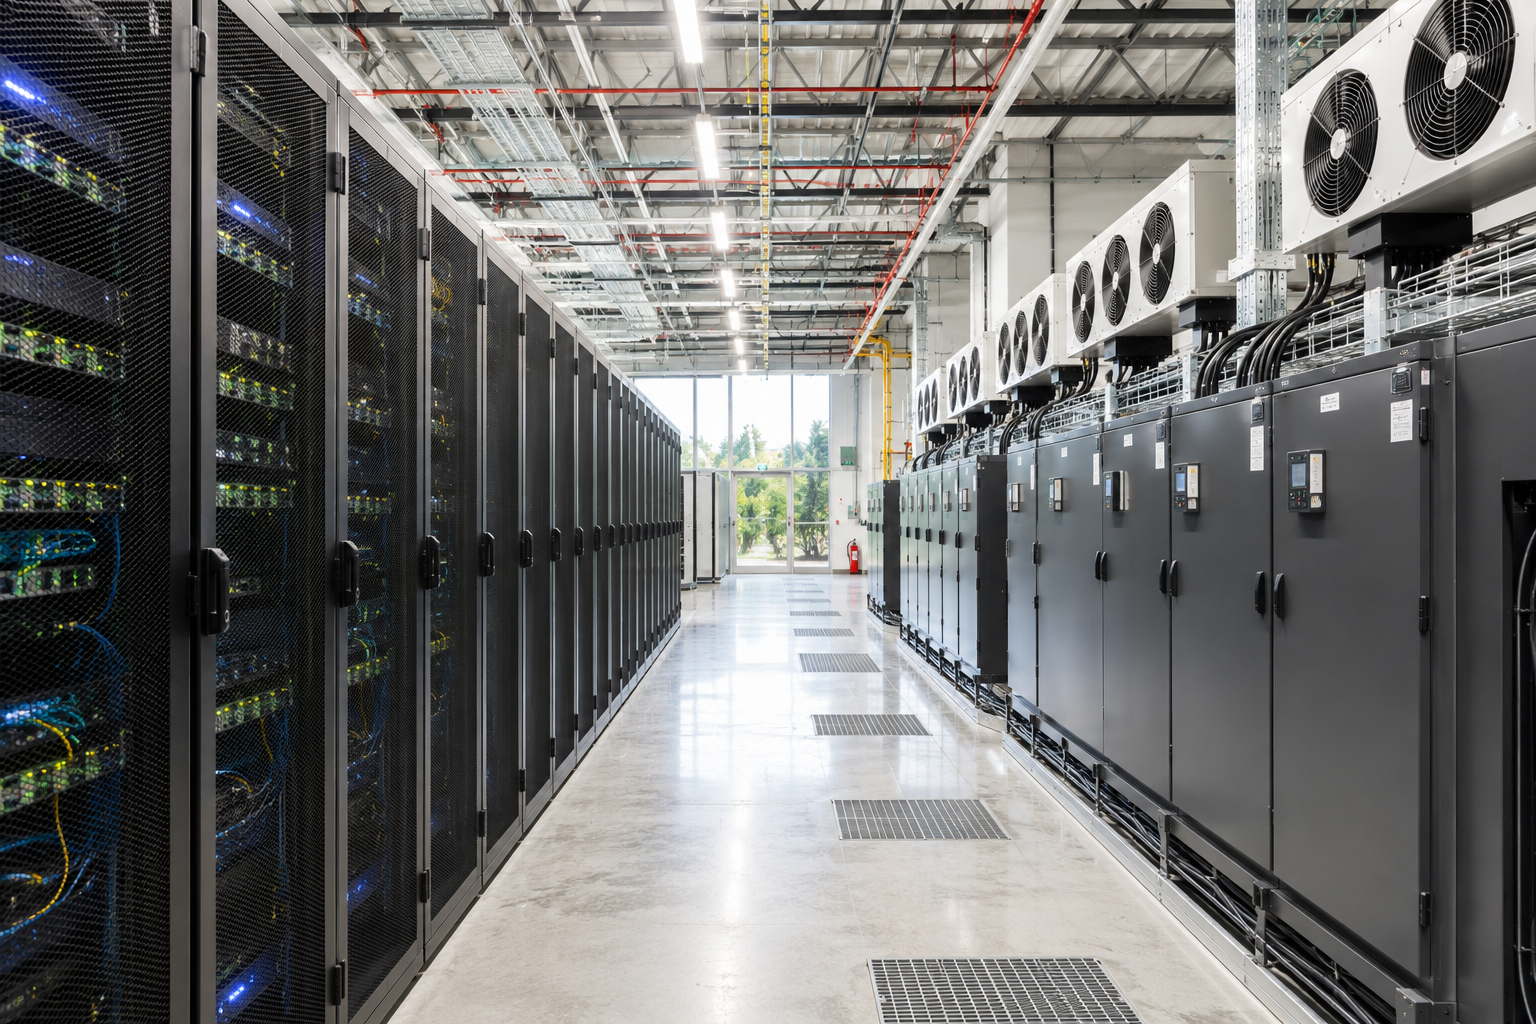
それらを置くデータセンターがいる。
データセンターを冷やす設備がいる。
大量の電気を安定してサーバーへ届ける設備がいる。
そして最後には、膨大な電力そのものが必要になる。
つまりAIスーパーサイクルとは、単なる「半導体ブーム」ではありません。
巨大な設備投資が、半導体からメモリ、ネットワーク、データセンター、冷却、電力へと流れていく、巨大な産業構造の変化なのです。
今回は、その「お金の流れ」を追ってみます。
■ AIに巨額の資金を投入している4社
まず、お金を出している側を見てみましょう。
中心にいるのが、
Microsoft
Amazon
Alphabet(Google)
Meta
です。
この4社はAIモデルを開発しているだけではありません。
AIを動かすための巨大な物理インフラを世界中に作っています。
2026年の設備投資見通しを見てみると、
Microsoft 約1,900億ドル
Amazon 約2,000億ドル
Alphabet 約1,950〜2,050億ドル
Meta 約1,300〜1,450億ドル
単純に合計すると、
約7,150〜7,400億ドル。
日本円にすれば100兆円を大きく超える規模です。
わずか4社です。
しかも、これだけではありません。
データセンターの長期リース、計算能力の確保、チップや電力の長期契約など、通常の設備投資だけでは見えない巨額の契約も積み上がっています。
今起きているのは、単なる「AIソフトウェア開発競争」ではありません。
巨大テック企業による、
「AIインフラ争奪戦」
なのです。
では、この巨額のお金はどこへ流れているのでしょうか。
■ 第1層 計算する
【NVIDIA】
FY2027 Q1
まずはもちろんNVIDIAです。
AIスーパーサイクルの中心にいる企業であることに変わりはありません。
FY2027 Q1の売上は816億ドル。
そのうちデータセンター向けだけで752億ドルに達しました。
前年同期比では92%増です。
さらにデータセンター売上のうち、ハイパースケーラー向けは約379億ドル。
ほぼ半分を占めています。
Microsoft、Amazon、Alphabet、MetaなどがAIインフラを増強する。
その巨大な設備投資が、NVIDIAの売上につながっている。
ここまでは、多くの投資家が知っている話です。
しかし、面白いのはここからです。
【Broadcom】
FY2026 Q2
Broadcomは、NVIDIAとは少し違う位置にいます。
NVIDIAがGPUを中心としたAI計算基盤を提供する一方、Broadcomが強いのが、
「カスタムAIアクセラレーター」
そして、
「AIネットワーク」
です。
FY2026 Q2のAI半導体売上は108億ドル。
前年同期比143%増となりました。
さらにQ3では160億ドルを見込んでいます。
巨大テック企業は、すべてのAI計算を市販GPUだけに依存するとは限りません。
自分たちの用途に合わせた専用AIチップを作る動きも強くなっています。
つまり、
「NVIDIAが勝つか、別のAIチップが勝つか」
という競争そのものから利益を得られる企業も存在するわけです。
Broadcomは、その代表格の一つです。
■ 第2層 記憶する
【Micron Technology】
FY2026
AIサーバーには大量のメモリが必要です。
特に重要なのが、
HBM(High Bandwidth Memory)
です。
GPUが猛烈な速度で計算しても、必要なデータを十分な速度で渡せなければ、本来の性能を発揮できません。
AI需要の急拡大によって、高性能メモリの需給そのものが変化しています。
需要が増える。
↓
供給が追いつかなくなる。
↓
価格が上がる。
↓
収益性が改善する。
AIブームはすでに、
「AIが将来伸びそう」
という期待だけの話ではありません。
半導体市場の実際の需給構造まで変え始めています。
■ 第3層 つなぐ
【Arista Networks】
2026 Q2
GPUを何万台並べても、それだけでは巨大AIは動きません。
GPU同士が猛烈な速度でデータをやり取りする必要があります。
ここで重要になるのが、
「AIネットワーク」
です。
Arista Networksは、大規模データセンター向けの高速ネットワークを得意としています。
2026年Q2には、四半期売上が初めて30億ドルを突破しました。
さらに次世代AIデータセンター向けに、1.6Tbps級のAIネットワークや液冷対応製品まで展開しています。
AIの計算規模が大きくなればなるほど、
「計算する能力」
だけではなく、
「計算機同士をつなぐ能力」
が重要になる。
AIスーパーサイクルの拡大によって生まれる、もう一つの巨大市場です。
■ 第4層 置く
【CoreWeave】
2026 Q2
ここからAIは、かなり「物理的」になってきます。
CoreWeaveは、AI計算能力に特化したクラウド企業です。
2026年Q2の売上は約25.8億ドル。
前年同期比112%増。
さらに将来の契約売上につながるバックログは、
約1,042億ドル。
すでに1,000億ドルを超えています。
MetaやOpenAIなどとの巨額契約も積み上がっています。
AIはソフトウェアだけではありません。
土地を確保する。
データセンターを建てる。
GPUを大量に並べる。
ネットワークでつなぐ。
そして膨大な電力を流す。
AIは、巨大な物理産業になり始めています。
■ 第5層 冷やす・電気を配る
ここが今回、かなり面白いところです。
AIサーバーを大量に並べると、猛烈な熱が発生します。
そして巨大な電力を、安全かつ安定してサーバーまで届けなければなりません。
そこで出てくるのが、
「冷却設備」と「電力設備」
です。
【Vertiv】
2026 Q2
Vertivはデータセンター向けの冷却、電源、電力管理設備などを提供しています。
2026年Q2の売上は約32.7億ドル。
前年同期比24%増。
さらに調整後営業利益は前年同期比51%増。
調整後営業利益率も22.6%まで上昇しました。
重要なのはここです。
AI需要が増えた。
↓
売上が増えた。
だけではありません。
利益まで増えている。
AIスーパーサイクルの恩恵が、実際の企業利益へつながっていることが分かります。
【Eaton】
2026
Eatonは配電、電力管理、UPS、変圧設備などを手掛けています。
AIデータセンターが巨大化すると、電気を持ってくるだけでは足りません。
その電気を、
変圧し、
分配し、
安定させ、
停電などから守る。
そうした設備が大量に必要になります。
データセンター需要を背景に、北米電気部門では受注が大きく伸び、バックログも拡大しています。
つまりAI投資はすでに、
GPUの中から、
「建物の電気設備」
へ降りてきているのです。
■ 第6層 電気を作る
そして最後にたどり着くのが、
「電力」
です。
どれだけ優れたAIモデルがあっても、
どれだけ高性能なGPUがあっても、
電気がなければ1秒も動きません。
【GE Vernova】
2026 Q2
ここは今回調べていて、特に印象的でした。
AIスーパーサイクルがどこまで広がっているのかを象徴する数字があります。
GE Vernovaの2026年上半期のデータセンター関連受注は、
50億ドル超。
これは、
2025年通年の2倍以上です。
AI需要が急増する。
↓
データセンターが増える。
↓
必要な電力量が増える。
↓
発電設備・送電設備への投資が増える。
AIスーパーサイクルが、
「半導体の中だけの話」
ではなくなったことを象徴する数字でしょう。
【Constellation Energy】
2026
AIデータセンターは24時間365日動きます。
そのため必要なのは、単に安い電力ではありません。
「大量かつ安定した電力」
です。
そこで再び注目されているのが原子力です。
ただし、
「AI=原発」
と単純化するのも危険です。
巨大なAIインフラを動かすには、
原子力
天然ガス
送電網
蓄電設備
変圧設備
などを組み合わせながら、膨大な電力需要を支える必要があります。
AIスーパーサイクルは最終的に、
「エネルギーインフラのスーパーサイクル」
にもつながっていく可能性があります。
■ AIマネーは「川」のように流れている
ここまでを一本につなげてみます。
Microsoft・Amazon・Alphabet・Meta
↓
NVIDIA・Broadcom
「計算する」
↓
Micron
「記憶する」
↓
Arista Networks
「つなぐ」
↓
CoreWeave・データセンター事業者
「置く」
↓
Vertiv・Eaton
「冷やす・電気を配る」
↓
GE Vernova・電力会社
「電気を作る」
こうして見ると、AIスーパーサイクルの姿がかなり変わって見えます。
これは、
「どのAI企業が勝つか」
だけの競争ではありません。
AIという巨大産業を成立させるために、上流から下流まで膨大な資金が流れ始めているのです。
■ NVIDIAの次を当てる必要はない
投資家はどうしても、
「次のNVIDIAはどこだ?」
と考えます。
もちろん、それを当てられれば大きなリターンになるでしょう。
しかし、別の考え方もできます。
仮に将来、
NVIDIA以外のAIチップが台頭したとしても、
メモリは必要です。
高速ネットワークも必要です。
データセンターも必要です。
冷却設備も必要です。
電力設備も必要です。
そして電気そのものも必要です。
つまり、
「勝者を当てなくても、競争そのものが拡大すれば需要が増える場所がある」
ということです。
これが今回、一番伝えたいポイントです。
■ ただし、巨大なリスクもある
ここまで読むと、
「ではAIインフラ企業を買えばいいのか」
と思うかもしれません。
もちろん、そんなに簡単ではありません。
2026年に入って、もう一つの問題も大きくなっています。
それが、
「これだけの投資を本当に回収できるのか?」
という問題です。
Microsoft、Amazon、Alphabet、Metaの2026年の設備投資だけでも、
7,000億ドルを大きく超える規模です。
さらに設備投資として表面に出ない長期契約もあります。
そして、その影響はすでにキャッシュフローにも現れ始めています。
たとえばAmazonでは、AWSが大きく成長する一方、巨額の設備投資によってフリーキャッシュフローが大きく圧迫されています。
つまり今のAIスーパーサイクルは、
「儲かったお金の一部をAIへ投資している」
という程度の話ではありません。
将来のAI覇権を失わないために、
現在のキャッシュフローを削ってでも設備を確保する競争
になり始めています。
もしAI需要が予想通り伸びれば、現在の巨大投資は次の成長基盤になります。
しかし、需要が期待を下回れば、
巨大な設備そのものが重荷になる可能性もあります。
さらにもう一つ注意したいのが株価です。
企業の業績が伸びることと、
その株が今から上がることは、
同じではありません。
AIスーパーサイクルへの期待がすでに株価へ大きく織り込まれていれば、業績が伸びても株価が期待ほど上がらないことがあります。
逆に、少し成長が鈍化しただけで大きく売られる可能性もあります。
「AI需要が伸びる」
と、
「そのAI関連株を今買えば儲かる」
は別の話です。
スーパーサイクルには、常にその裏側があります。
■ まとめ
AIスーパーサイクルを見るとき、
NVIDIAだけを見る時代は、すでに終わりつつあるのかもしれません。
AIが巨大化すればするほど、
半導体
↓
メモリ
↓
ネットワーク
↓
データセンター
↓
冷却・電力設備
↓
発電・送電
へと資金が流れていきます。
そして2026年、その流れはすでに、
売上
受注
バックログ
利益
という数字になって現れ始めています。
だから私は、
「次のNVIDIAはどこだ?」
という問いより、
「AIに投じられた巨額資金は、次にどこへ流れるのか?」
を見る方が面白いと思っています。
AIモデルの勝者を当てるのは難しい。
次の半導体王者を当てるのも難しい。
でも、
AI競争が続く限り、何が必要になるのか。
そこから企業を見ることはできます。
AIスーパーサイクルとは、
AI企業だけのスーパーサイクルではない。
AIを動かすための「現実世界」そのものを作り替えるスーパーサイクルなのかもしれません。
――――――――――
参考資料
各社2025〜2026年公表資料/SEC資料/IEA「Energy and AI」/Reutersほか
※数値は2026年8月時点で確認できる各社公表情報などを基にしています。企業によって会計年度および四半期の対象期間が異なります。
※本記事は特定銘柄の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いいたします。